قبل شراء ETF في بلجيكا: كيف تفهم المخاطر والرسوم من وثيقة KID؟
فتحت حساباً لدى وسيط، ووجدت صندوقاً يبدو مناسباً. اسمه مألوف، ورسمه البياني يصعد، وعمولة الشراء تبدو صغيرة. قبل تأكيد العملية، يظهر رابط لوثيقة من بضع صفحات. قد تبدو مجرد إجراء إضافي، لكنها تستحق أن تتوقف عندها.
هذه الوثيقة قد تكشف أن الصندوق يستثمر في نطاق أضيق مما توقعت، أو أن المدة الموصى بها أطول من المدة التي تستطيع ترك أموالك خلالها، أو أن الرقم الذي اعتبرته تكلفة الاستثمار لا يشمل جميع المصاريف.
بعد التعرف إلى صناديق ETF وكيف تعمل، تأتي خطوة قراءة معلومات الصندوق نفسه. لا تحتاج إلى فهم كل مصطلح مالي دفعة واحدة؛ ابدأ بما يؤثر في قرارك فعلاً.
ما وثيقة KID، وأين تجدها؟
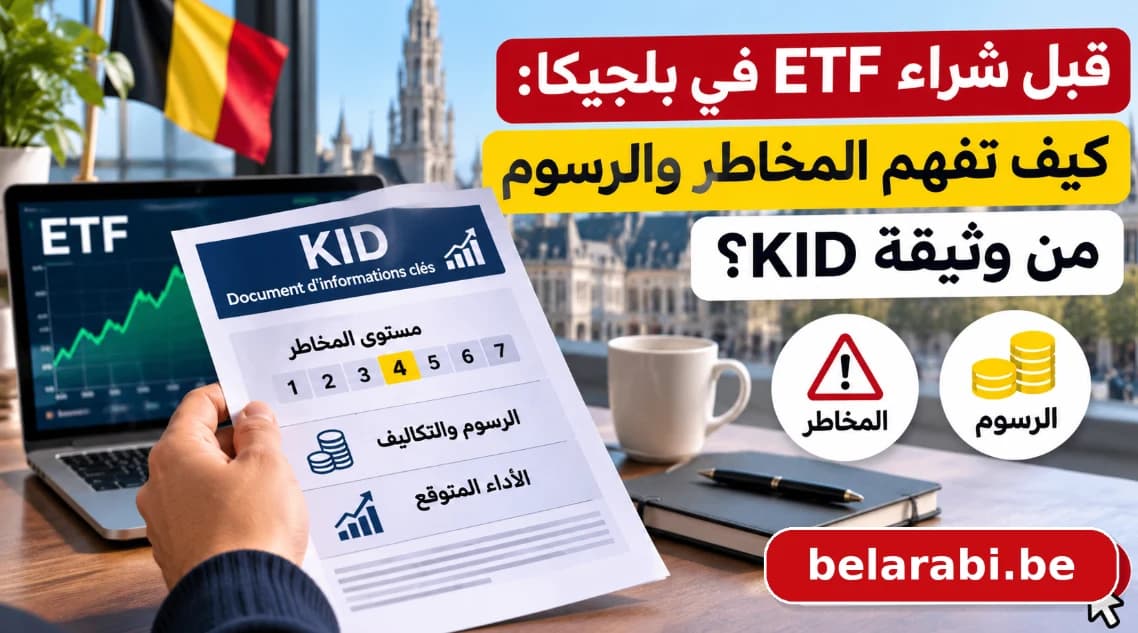
اسمها بالإنجليزية Key Information Document، وتسمى بالفرنسية Document d’informations clés — DIC، أي وثيقة المعلومات الأساسية.
توضح هيئة الرقابة المالية البلجيكية FSMA أن الغرض منها مساعدة المستثمر الفرد على فهم خصائص المنتجات الاستثمارية المعنية ومخاطرها ومقارنتها. المصدر: FSMA
وهي وثيقة موحدة لا تتجاوز ثلاث صفحات A4، يجب توفيرها قبل شراء المنتج الخاضع لهذه القواعد، وفي وقت يسمح بدراستها. المصدر: الاتحاد الأوروبي
ابحث عنها في صفحة الصندوق، ضمن الوثائق أو المعلومات القانونية. تأكد من الاسم الكامل ورمز ISIN الظاهر في الوثيقة ومطابقتهما للمنتج الذي تنوي شراءه. راجع تاريخها أيضاً، واطلب النسخة الحالية إذا كانت الوثيقة التي وجدتها قديمة.
ما الفرق بين KID وKIID؟
قد تجد في موقع الوسيط وثيقة باسم KID وأخرى باسم KIID. الحرف الإضافي ليس خطأً، فهما وثيقتان مختلفتان:
الاختصار | الاسم | المقابل بالفرنسية |
|---|---|---|
KIID | وثيقة المعلومات الأساسية للمستثمر — Key Investor Information Document | DICI |
KID | وثيقة المعلومات الأساسية — Key Information Document | DIC |
كانت KIID تُستخدم لتقديم المعلومات الأساسية عن صناديق UCITS، ومنها العديد من صناديق ETF. ومنذ 1 يناير 2023، حلّت محلها وثيقة KID وفق نظام PRIIPs بالنسبة للمعلومات المقدمة للمستثمرين الأفراد في الاتحاد الأوروبي.
والتغيير يتجاوز الاسم: تعرض الوثيقة الجديدة معلومات موحدة عن المخاطر والتكاليف وسيناريوهات الأداء المحتملة. هذه السيناريوهات لا تمثل وعداً بالربح.
قد تبقى وثائق KIID متاحة في الأرشيف أو لبعض الاستخدامات المهنية؛ وجودها لا يعني وحده أن هناك مشكلة في الصندوق. لكن إذا كنت تستثمر بصفتك فرداً مقيماً في بلجيكا، فاطلب وثيقة KID الحالية الخاصة بالمنتج نفسه، وتأكد من مطابقة رمز ISIN قبل قراءتها أو مقارنتها بوثيقة صندوق آخر. المصدر الرسمي: AMF
ابدأ بما يشتريه الصندوق بأموالك
اقرأ الجزء الذي يشرح طبيعة المنتج وهدفه. حاول بعد ذلك وصفه بجملة مفهومة: «هذا الصندوق يتتبع أسهم شركات في منطقة معينة»، مثلاً.
دوّن ما يحتاج إلى توضيح:
هل يستثمر في الأسهم أم السندات أم أصول أخرى؟
هل يتتبع سوقاً واسعاً أم قطاعاً محدداً؟
ما المؤشر الذي يحاول تتبعه؟
هل ترد في الوثيقة إشارات إلى الرافعة المالية أو استراتيجية معقدة؟
إذا بقيت غير قادر على شرح ما يفعله الصندوق، اجعل هذه النقطة أول سؤال توجهه إلى المؤسسة. شهرة الاسم أو انتشار المنتج في مجموعات النقاش لا يغنيان عن فهمه.
ماذا يعني مؤشر المخاطر من 1 إلى 7؟
ستجد درجة للمخاطر تتراوح بين 1 و7: الأولى تمثل مستوى أقل ضمن هذا المقياس، والأخيرة مستوى أعلى. لكن الدرجة 1 لا تعني انعدام المخاطر، ولا ضمان استرجاع رأس المال. ويرتبط المؤشر بالمدة الموصى بها للاحتفاظ بالمنتج، لذلك تستحق الملاحظات المكتوبة بجانبه القراءة أيضاً. المصدر: هيئة الأسواق المالية الفرنسية AMF
إذا رأيت 4 من 7، فلا تقرأها باعتبارها احتمال خسارة بنسبة 4%، أو حداً أقصى لخسارتك. إنها درجة تصنيف، وليست نسبة مئوية.
حوّل القراءة إلى سؤال شخصي واضح: لو انخفضت قيمة المبلغ المستثمر، هل سأحتاج إلى بيعه لدفع الإيجار أو مصروف ضروري؟ إذا كانت الإجابة نعم، فالمشكلة قد تكون في المبلغ الذي خصصته للاستثمار أو موعد حاجتك إليه.
سيناريوهات الأداء: اقرأ الخسارة قبل الربح
تتضمن الوثيقة سيناريوهات تصف نتائج محتملة في ظروف مختلفة. من السهل التوقف عند السيناريو الملائم وتخيل المبلغ الذي قد تصل إليه مدخراتك.
لكن هذه الأرقام ليست وعداً بالعائد. وقد حذرت السلطات الرقابية الأوروبية من التعامل مع سيناريوهات الأداء باعتبارها توقعات دقيقة؛ فالنتائج الفعلية قد تكون أقل مما تعرضه الجداول. المصدر: بيان السلطات الرقابية الأوروبية المنشور لدى FSMA
قبل مقارنة الأرقام، تحقق من المبلغ الافتراضي المستخدم ومن المدة: هل النتيجة تخص سنة واحدة أم عدة سنوات؟ وهل النسبة المعروضة سنوية أم تخص الفترة كاملة؟
ولا تعتبر السيناريو السيئ المعروض حداً لا يمكن أن تتجاوزه الخسارة. اقرأ أيضاً التحذير المتعلق بإمكانية خسارة رأس المال.
الرسوم: أي رقم ينبغي أن تقارن؟
تعرض وثيقة المعلومات الأساسية التكاليف عبر الزمن، مع تفاصيل عن التكاليف التي تدفع مرة واحدة، والتكاليف المتكررة، وأي تكاليف إضافية مرتبطة بالمنتج. المصدر: الاتحاد الأوروبي
أما الاستثمار عبر وسيط فقد يتضمن كذلك عمولات شراء وبيع أو رسوم حفظ. ورسوم إدارة ETF تُحمّل على الصندوق وتنعكس في أدائه، فلا يلزم أن تراها كعملية اقتطاع مستقلة في حسابك. المصدر: AMF — تكاليف صناديق ETF
لهذا، عندما ترى عبارة «رسوم سنوية 0.20%»، اسأل: ماذا يشمل هذا الرقم تحديداً؟
مثال حسابي لفهم النسبة
نفترض صندوقين افتراضيين، وقيمة استثمار ثابتة عند 1,000 يورو طوال سنة، لتوضيح الحساب فقط:
البند | الصندوق «أ» | الصندوق «ب» |
|---|---|---|
نسبة التكلفة السنوية المفترضة | 0.20% | 0.60% |
قيمتها الحسابية على 1,000 يورو | 2 يورو | 6 يورو |
الفرق في هذا المثال أربعة يوروهات سنوياً. لكن هذا ليس حساباً لإجمالي تكلفة الاستثمار أو لعائده؛ فقد استبعدنا تغير قيمة المحفظة وعمولات الوسيط وأي مصاريف أو ضرائب أخرى.
والصندوق الأقل تكلفة لا يصبح تلقائياً الاختيار الأنسب. ابدأ بالتأكد من أنك تقارن منتجات متقاربة في طبيعتها واستراتيجيتها ومخاطرها، ثم قارن التكاليف على مبلغ ومدة متماثلين.
انتبه أيضاً إلى عدم احتساب التكلفة مرتين: إذا كان الجدول يعرض مجموع التكاليف ثم يفصل عناصره، فلا تضف المجموع إلى العناصر مرة أخرى.
ماذا تفعل بمدة الاحتفاظ الموصى بها؟
عندما تقرأ مدة موصى بها من عدة سنوات، قارنها بموعد حاجتك إلى المال. لا تفترض أن مرور تلك المدة يضمن الربح، واقرأ شروط البيع أو الخروج المبكر الواردة في الوثيقة.
لنفترض أنك تجمع مبلغاً لمصاريف ستدفعها العام المقبل. ظهور عائد جذاب في جدول يمتد لخمس سنوات لا يجيب عن سؤالك الأساسي: ماذا يمكن أن يحدث إذا اضطررت إلى البيع بعد سنة؟
اكتب تاريخ حاجتك المتوقع إلى المال بجانب المدة المذكورة في الوثيقة. هذه المقارنة البسيطة قد تكون أكثر فائدة لك من متابعة الرسم البياني يومياً.
قبل تأكيد الشراء، اكتب هذه المعلومات
خذ ورقة أو ملاحظة على الهاتف، وسجل:
الاسم الكامل للمنتج ورمز ISIN.
ما يستثمر فيه، بجملة واحدة.
مستوى المخاطر وأهم التحذيرات.
مدة الاحتفاظ الموصى بها.
تكاليف المنتج وتكاليف الوسيط التي تحققت منها.
السؤال الذي لم تجد له جواباً واضحاً.
وبالنسبة للمقيم في بلجيكا، راجع معالجة الضرائب مع الوسيط بصورة منفصلة. اسأله عما يتولى احتسابه أو التصريح به، وما يبقى على عاتقك. يمكنك الرجوع إلى دليل اختيار وسيط للاستثمار في بلجيكا لترتيب هذه الأسئلة.
إذا لم تستطع إكمال هذه الملاحظة، احتفظ بالوثيقة واطلب التوضيح قبل تنفيذ العملية. تأجيل الشراء حتى تفهمه قرار ممكن؛ لا يوجد ما يلزمك بالاستثمار فور فتح الحساب.
المعلومات المنشورة لأغراض التثقيف المالي العام، ولا تمثل توصية شخصية بشراء صندوق أو منتج مالي. الاستثمار ينطوي على احتمال خسارة رأس المال.