كل سنة، يتوصل ملايين الأشخاص في بلجيكا بتصريحهم الضريبي، إما عبر Tax-on-web في MyMinfin، أو في بعض الحالات في شكل Proposition de déclaration simplifiée.
لماذا يسترجع شخص 1,500 يورو من الضرائب، بينما يُطلب من شخص آخر دفع 1,000 يورو، رغم أن كليهما يعمل ويتقاضى راتباً شهرياً؟
لفهم ذلك، لا يكفي النظر إلى الراتب الشهري.
فالضريبة النهائية تعتمد على الدخل الخاضع للضريبة، والاقتطاعات التي تمت خلال السنة، والوضع العائلي، والأطفال والأشخاص على العاتق، وبعض المصاريف والمزايا الضريبية، إضافة إلى أنواع أخرى من المداخيل أو الممتلكات التي يجب أخذها في الاعتبار.
أولاً: تصريح 2026 يتعلق بأي دخل؟
هذه نقطة أساسية.
عندما نتحدث عن:
التصريح الضريبي لسنة 2026 — déclaration 2026
فإننا نتحدث، في معظم الحالات، عن المداخيل التي حصلت عليها خلال:
1 يناير 2025 إلى 31 ديسمبر 2025.
ويطلق على ذلك:
Revenus 2025 — Exercice d'imposition 2026.
لذلك لا تخلط بين السنة التي حصلت فيها على الدخل والسنة التي تقدم فيها التصريح.
ثانياً: ما هو Précompte professionnel الذي يُقتطع من راتبك؟
إذا كنت موظفاً، فستجد في قسيمة راتبك اقتطاعاً يسمى:
Précompte professionnel
وهو مبلغ يقتطعه المشغّل من راتبك ويرسله إلى الإدارة الضريبية.
لكن هذا المبلغ ليس بالضرورة الضريبة النهائية.
يمكن اعتباره دفعة مسبقة على الضريبة.
مثلاً، لنفترض على سبيل التوضيح أن مجموع الاقتطاعات المهنية التي تمت من أجرك خلال سنة كاملة بلغ:
8,500 يورو.
بعد تقديم التصريح، قامت الإدارة بالحساب النهائي ووجدت أن الضريبة المستحقة بعد تطبيق العناصر التي تخص وضعيتك هي:
7,700 يورو.
الفرق:
8,500 - 7,700 = 800 يورو.
في هذا المثال، دفعت مسبقاً أكثر مما كان مستحقاً في الحساب النهائي.
وبالتالي قد تكون النتيجة:
800 يورو لصالحك.
أما إذا كانت الضريبة النهائية:
9,300 يورو
بينما سبق اقتطاع:
8,500 يورو
فالفرق:
9,300 - 8,500 = 800 يورو.
وقد يصبح لديك:
800 يورو إضافية يجب دفعها.
هذه أمثلة توضيحية؛ الحساب الحقيقي يتضمن عناصر إضافية بحسب الملف.
ثالثاً: كيف تُحسب ضريبة الدخل في بلجيكا؟
تعتمد بلجيكا نظاماً ضريبياً تصاعدياً.
بالنسبة لمداخيل سنة 2025 — exercice d'imposition 2026، الشرائح الفيدرالية الرسمية هي:
الدخل الخاضع للضريبة | معدل الضريبة |
|---|---|
من 0 إلى 16,320 € | 25% |
من 16,320 إلى 28,800 € | 40% |
من 28,800 إلى 49,840 € | 45% |
أكثر من 49,840 € | 50% |
لكن الجدول يحتاج إلى تفسير مهم جداً.
وصول دخلك إلى شريحة 50% لا يعني أن نصف دخلك بالكامل سيذهب إلى الضرائب.
كل جزء من الدخل يخضع للنسبة الخاصة بالشريحة التي يقع فيها.
مثال رسمي: دخل خاضع للضريبة قدره 38,000 يورو
SPF Finances يقدم مثالاً مفيداً لشخص أعزب دون أطفال لديه دخل خاضع للضريبة قدره:
38,000 يورو.
الحساب الأولي يكون كالتالي:
الشريحة الأولى
أول:
16,320 €
تخضع لـ25%.
16,320 × 25% = 4,080 €
الشريحة الثانية
من 16,320 إلى 28,800 يورو.
أي:
12,480 €
تخضع لـ40%.
12,480 × 40% = 4,992 €
الشريحة الثالثة
يتبقى من 38,000 يورو:
38,000 - 28,800 = 9,200 €
وتخضع هذه الـ9,200 يورو لـ45%.
9,200 × 45% = 4,140 €
إذن الضريبة الأساسية قبل تطبيق الإعفاء الشخصي:
4,080 + 4,992 + 4,140 = 13,212 €
لكن الحساب لا ينتهي هنا.
رابعاً: هناك جزء من الدخل معفى من الضريبة
يوجد ما يسمى:
Quotité du revenu exemptée d'impôt
أي جزء أساسي من الدخل معفى من الضريبة.
بالنسبة لمداخيل 2025، يبلغ المبلغ الأساسي:
10,910 يورو
ويمكن أن يرتفع بحسب الوضع الشخصي، ومنها وجود أطفال على العاتق.
في المثال الرسمي السابق، القيمة الضريبية للإعفاء الأساسي هي:
10,910 × 25% = 2,727.50 €
وبالتالي:
13,212 - 2,727.50 = 10,484.50 €
فتصبح الضريبة في هذه المرحلة من المثال:
10,484.50 يورو
وهذا بالضبط المثال المنشور من SPF Finances.
لكن حتى هذا الرقم لا يعني بالضرورة المبلغ النهائي الذي سيدفعه الشخص فعلياً، لأن هناك عمليات أخرى يمكن أن تدخل في الحساب.
خامساً: لماذا لا يمكن حساب الضريبة انطلاقاً من الراتب الإجمالي فقط؟
لنفترض أن راتبك السنوي الإجمالي هو:
45,000 يورو brut.
من الخطأ أخذ 45,000 يورو ووضعها مباشرة في جدول الشرائح ثم اعتبار النتيجة ضريبتك النهائية.
SPF Finances يوضح أن هناك عمليات أخرى تدخل في الحساب، ومن بينها المصاريف المهنية الجزافية التي تُخصم تلقائياً من معظم المداخيل المهنية مثل أجور الموظفين، إضافة إلى التخفيضات الضريبية المحتملة وغيرها.
ولهذا فإن:
Salaire brut ≠ revenu imposable final.
سادساً: لماذا يسترجع بعض الموظفين المال؟
لنفترض أن موظفة عملت طوال سنة 2025.
خلال السنة، اقتطع المشغّل من راتبها مجموع:
9,200 يورو كـprécompte professionnel.
وبعد حساب ملفها الضريبي بالكامل، أصبحت الضريبة النهائية المستحقة، في مثالنا:
8,100 يورو.
إذن:
9,200 - 8,100 = 1,100 يورو.
قد تكون النتيجة:
1,100 يورو مسترجعة.
لكن لا توجد قاعدة تقول إن كل موظف سيسترجع المال.
سابعاً: لماذا يُطلب من موظف آخر دفع مبلغ إضافي؟
لنأخذ الحالة العكسية.
اقتُطع من الموظف خلال السنة:
7,000 يورو.
وبعد معالجة التصريح أصبحت الضريبة النهائية في مثالنا:
8,300 يورو.
الفرق:
8,300 - 7,000 = 1,300 يورو.
فتكون النتيجة:
1,300 يورو يجب دفعها.
لذلك إذا وجدت في الحساب النهائي مبلغاً يجب دفعه، فهذا لا يعني تلقائياً وجود خطأ.
قد يعني ببساطة أن المبالغ المدفوعة مسبقاً لم تكن كافية مقارنة بالضريبة النهائية.
ثامناً: هل وجود طفل يمكن أن يؤثر في الضرائب؟
نعم.
الأطفال والأشخاص على العاتق يدخلون ضمن المعلومات المهمة في التصريح.
والإعفاء الشخصي الأساسي البالغ 10,910 يورو لمداخيل 2025 يمكن أن يرتفع بحسب الوضع الشخصي، ومن الأمثلة التي يذكرها SPF Finances وجود أطفال على العاتق.
لكن يجب عدم تحويل ذلك إلى قاعدة مبسطة من نوع:
«لدي طفل، إذن سأسترجع مبلغاً محدداً.»
الأمر يعتمد على الملف الضريبي الكامل.
كما أن التصريح الرسمي لسنة 2026 يتضمن حالات منفصلة للأطفال الموجودين بالكامل على عاتق دافع الضريبة، وحالات الحضانة المتساوية التي يتم فيها توزيع الميزة الضريبية بين الوالدين.
لذلك يجب التحقق من أن الأطفال مسجلون في الخانات الصحيحة.
تاسعاً: ماذا عن الزواج أو المساكنة القانونية؟
الوضع العائلي مهم أيضاً.
فالزواج وcohabitation légale يمكن أن يؤثرا في طريقة تقديم التصريح وطريقة فرض الضريبة، كما أن تاريخ الزواج أو بداية المساكنة القانونية يمكن أن يكون مهماً.
ولهذا لا ينبغي افتراض أن شخصين يعيشان في العنوان نفسه سيعاملان تلقائياً بالطريقة الضريبية نفسها.
المساكنة الفعلية ليست هي نفسها cohabitation légale من الناحية الضريبية. SPF Finances يميز بين الوضعيات ويشرح متى يكون التصريح منفصلاً أو مشتركاً.
عاشراً: Proposition de déclaration simplifiée لا تعني «لا تفعل شيئاً»
قد تتوصل بما يسمى:
Proposition de déclaration simplifiée
وهو اقتراح تصريح مبسط أعدته الإدارة بناءً على المعلومات الموجودة لديها.
قد تجد فيه بالفعل:
راتبك؛
الاقتطاعات؛
معلومات عائلية؛
وبعض البيانات الأخرى.
لكن لا تضغط على الموافقة أو تتجاهل الوثيقة دون مراجعتها.
تحقق من أن المعلومات صحيحة وكاملة.
وجود بيانات معبأة مسبقاً لا يعني أن الإدارة تعرف كل شيء عن وضعيتك.
حادي عشر: الحساب البنكي الموجود خارج بلجيكا
هذه نقطة مهمة جداً بالنسبة للأشخاص الذين انتقلوا إلى بلجيكا واحتفظوا بحساب في بلدهم الأصلي.
لنفترض أن شخصاً يعيش في بلجيكا وما زال لديه حساب بنكي في المغرب.
لا ينبغي أن يقول:
«الحساب موجود في المغرب، وبالتالي لا علاقة له بالتصريح البلجيكي.»
هناك قواعد خاصة بالحسابات الأجنبية والتزامات تصريحية يمكن أن تنطبق عليها.
لذلك يجب التحقق من التصريح السنوي ومن متطلبات الإبلاغ إلى Point de contact central (PCC) عندما تكون مطبقة.
ولا تعتمد فقط على كون الحساب يحتوي على مبلغ صغير أو لا يُستخدم كثيراً.
ثاني عشر: لدي منزل في المغرب أو دولة أخرى
لنأخذ مثالاً آخر.
شخص أصبح مقيماً في بلجيكا لكنه يملك منزلاً في المغرب.
حتى إذا كان المنزل غير مؤجر، لا ينبغي افتراض أنه غير مهم ضريبياً.
SPF Finances يتضمن ضمن مواضيع التصريح الرسمية revenus immobiliers و revenus à l'étranger.
وإذا كانت لديك ممتلكات أو مداخيل في الخارج، فقد تدخل أيضاً الاتفاقيات الدولية لمنع الازدواج الضريبي في تحديد طريقة المعالجة.
ولهذا فإن الملفات التي تجمع بين بلجيكا ودولة أخرى تحتاج إلى اهتمام أكبر.
ثالث عشر: ماذا عن المصاريف المهنية؟
الموظف لا يحتاج بالضرورة إلى إدخال كل فاتورة مرتبطة بالعمل يدوياً.
توجد frais professionnels forfaitaires تُطبق على معظم المداخيل المهنية مثل الأجور، ويؤكد SPF Finances أن هذه المصاريف الجزافية تخفض المبلغ الذي يُستخدم أساساً للحساب الضريبي.
كما أن نموذج تصريح 2026 يتضمن خانة للمصاريف المهنية الأخرى لمن لا يرغب في تطبيق forfait القانوني.
وهنا يجب المقارنة.
إذا كان forfait الذي تستفيد منه تلقائياً أكثر فائدة من مصاريفك الحقيقية المقبولة ضريبياً، فلا توجد فائدة في اختيار المصاريف الفعلية.
أما إذا كانت لديك مصاريف مهنية فعلية مرتفعة وقابلة للإثبات، فقد يكون من المفيد دراسة الخيار الآخر.
رابع عشر: تغير مهم في النفقة خلال تصريح 2026
هناك تغيير مهم خاص بسنة 2026 يستحق أن يعرفه القارئ.
بالنسبة إلى exercice d'imposition 2026، أصبحت النفقة rentes alimentaires المعنية بالقواعد الجديدة قابلة للخصم/الخضوع للضريبة بنسبة 70% من المبلغ المدفوع أو المستلم، بدلاً من النسب السابقة، مع انتقالها إلى 60% في exercice 2027 ثم 50% في exercice 2028.
أما شرط إقامة المستفيد خارج بلجيكا في دولة من المنطقة الاقتصادية الأوروبية أو سويسرا للاستفادة من الخصم، فيطبق على النفقة المدفوعة ابتداءً من 1 يناير 2026، أي ابتداءً من exercice d'imposition 2027، وليس على المبالغ المدفوعة في 2025.
لذلك من لديه نفقة مدفوعة أو مستلمة يجب ألا يعتمد على حسابات السنوات السابقة دون التحقق من قواعد 2026.
خامس عشر: التبرعات تغيّرت أيضاً في 2026
هناك تغيير آخر.
ابتداءً من exercice d'imposition 2026، أصبحت نسبة التخفيض الضريبي لبعض التبرعات المؤهلة:
30%
بعد أن كانت 45%.
وهذا التغيير مذكور ضمن المستجدات الضريبية الرسمية لـ2026.
مثال مبسط:
إذا كان لديك تبرع مؤهل بقيمة:
100 يورو
فإن تخفيضاً بنسبة 30% يمثل:
30 يورو
إذا استوفيت جميع شروط الاستفادة.
ولا يعني ذلك أن الإدارة تعيد إليك مبلغ التبرع نفسه.
سادس عشر: لا تخلط بين التخفيض الضريبي والمبلغ المسترجع
هذه نقطة مهمة.
لنفترض أن لديك نفقة تمنحك ميزة ضريبية أو تبرعاً مؤهلاً أو منتجاً مالياً يمنح تخفيضاً وفق الشروط.
وجود:
réduction d'impôt
لا يعني تلقائياً:
remboursement بنفس المبلغ.
التخفيض يدخل في حساب الضريبة، بينما المبلغ المسترجع النهائي ينتج بعد إتمام الحساب ومقارنته بالمبالغ التي سبق دفعها.
سابع عشر: ما الذي يجب مراجعته قبل الضغط على Envoyer؟
لا تكتفِ بالنظر إلى الراتب.
راجع على الأقل:
المداخيل المهنية والاقتطاعات المسجلة؛
الوضع العائلي؛
الأطفال والأشخاص على العاتق؛
النفقة المدفوعة أو المستلمة؛
الحسابات والمداخيل الموجودة في الخارج؛
العقارات التي يجب التصريح بها؛
التخفيضات الضريبية التي تطالب بها؛
والمعلومات الأخرى الخاصة بوضعيتك.
النموذج الرسمي لتصريح 2026 نفسه يحتوي على أقسام مفصلة للوضع العائلي والأشخاص على العاتق والمداخيل والاقتطاعات والمصاريف وغيرها.
ثامن عشر: Tax-on-web يعطيني مبلغاً، هل هو نهائي؟
ليس بالضرورة.
يمكن لـMyMinfin/Tax-on-web أن يقدم حساباً مؤقتاً، كما توجد أداة Taxcalc للمحاكاة.
لكن SPF Finances يوضح أن تفاصيل الحساب النهائي توجد في:
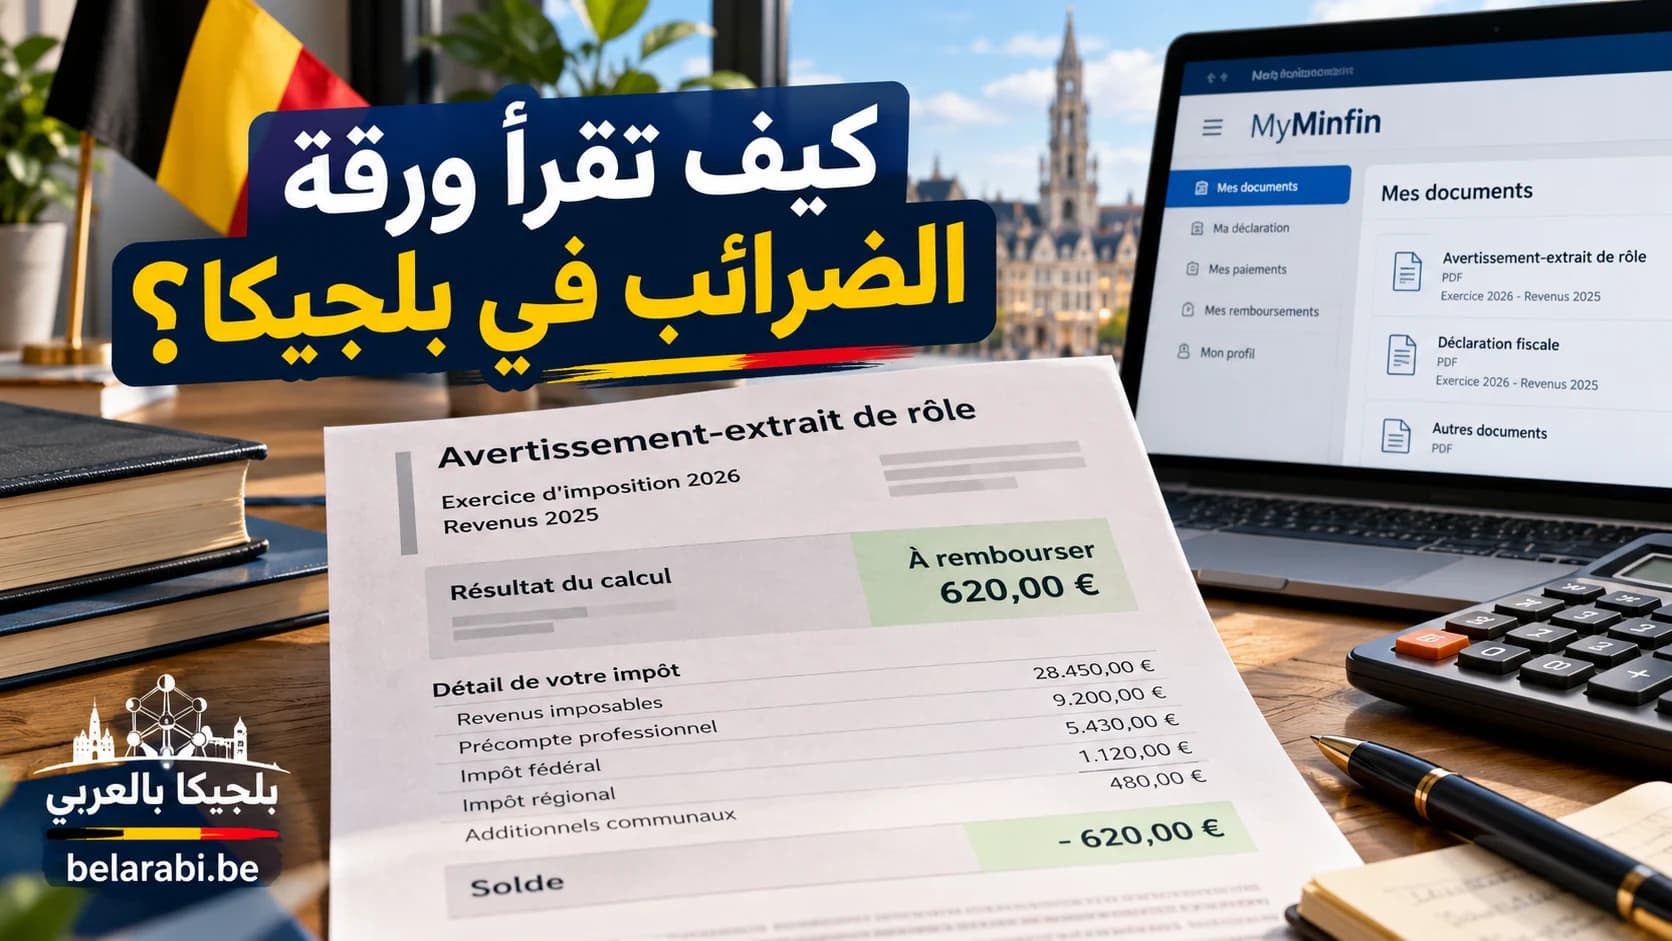
Avertissement-extrait de rôle.
لذلك إذا أظهرت المحاكاة:
+1,750 €
فلا تعتبر المبلغ مضموناً في حسابك البنكي قبل معالجة الملف وصدور الحساب الرسمي.
تاسع عشر: ماذا يحدث بعد إرسال التصريح؟
بعد إرسال التصريح، تبدأ الإدارة الضريبية في معالجة الملف وحساب الضريبة النهائية بناءً على المعلومات المصرح بها والبيانات المتوفرة لديها.
بعد انتهاء المعالجة، ستتوصل بوثيقة تسمى:
Avertissement-extrait de rôle
وهي وثيقة الحساب الضريبي النهائي، وتوضح بالتفصيل نتيجة معالجة تصريحك والمبلغ الذي يجب دفعه أو المبلغ الذي ستسترجعه.
إذا كانت النتيجة لصالحك، ستجد المبلغ الذي ستعيده إليك الإدارة الضريبية. أما إذا كان هناك مبلغ متبقٍ عليك، فستجد قيمة المبلغ الواجب دفعه والمعلومات المتعلقة بالأداء.
توصلت بهذه الوثيقة ولا تعرف كيف تفهم الأرقام والمبالغ الموجودة فيها؟ اقرأ دليلنا: «كيف تقرأ Avertissement-extrait de rôle في بلجيكا؟»
عشرون: مثال كامل ومبسط لفهم العملية
لنفترض أن شخصاً أعزب دون أطفال لديه، بعد العمليات التي تسبق حساب الضريبة، دخل خاضع للضريبة قدره 38,000 يورو.
وفق المثال الرسمي لـSPF Finances:
الضريبة حسب الشرائح = 13,212 €
ثم تؤخذ الحصة الأساسية المعفاة البالغة:
10,910 €
وتعطي في المثال تخفيضاً ضريبياً أساسياً بقيمة:
2,727.50 €
فيصبح الحساب في تلك المرحلة:
13,212 - 2,727.50 = 10,484.50 €.
الآن نفترض فقط لتوضيح فكرة التسوية أن الاقتطاعات التي دُفعت مسبقاً خلال السنة بلغت:
11,200 €
والضريبة النهائية بعد بقية العمليات كانت:
10,484.50 €
الفرق:
11,200 - 10,484.50 = 715.50 €
يمكن أن يؤدي ذلك، في هذا المثال المبسط، إلى مبلغ لصالح الشخص.
أما إذا كانت الدفعات المسبقة أقل من الضريبة النهائية، فقد تظهر نتيجة معاكسة.
وهكذا نفهم لماذا لا يمكن معرفة ما إذا كنت ستسترجع المال بمجرد النظر إلى راتبك الشهري.
أسئلة شائعة
راتبي 3,000 يورو brut شهرياً، كم سأدفع من الضرائب؟
لا يمكن إعطاء مبلغ دقيق انطلاقاً من الراتب الإجمالي وحده. يجب معرفة الدخل السنوي الخاضع للضريبة، والوضع العائلي، والاقتطاعات، والمصاريف والعناصر الأخرى التي تدخل في الملف.
وصلت إلى شريحة 50%، هل ستأخذ الدولة نصف راتبي؟
لا. النظام تصاعدي، وكل جزء من الدخل يخضع لمعدل الشريحة التي يقع فيها.
لدي طفل، هل سأسترجع الضرائب؟
وجود طفل على العاتق يمكن أن يؤثر في الإعفاء والحساب، لكنه لا يضمن مبلغاً مسترجعاً محدداً.
لدي حساب بنكي في المغرب، هل يجب أن أنتبه إليه؟
نعم. الحسابات الموجودة خارج بلجيكا لها قواعد تصريحية خاصة، ولا ينبغي افتراض أنها غير مهمة لمجرد وجودها خارج بلجيكا.
لدي منزل في المغرب ولا أؤجره، هل أتجاهله؟
لا. الممتلكات والمداخيل الأجنبية لها قواعد خاصة ويجب التحقق من وضع العقار في التصريح البلجيكي.
ظهر في MyMinfin أنني سأسترجع 2,000 يورو، هل المبلغ نهائي؟
الحساب الموجود أثناء إعداد التصريح يمكن أن يكون مؤقتاً. الحساب الرسمي المفصل يظهر في Avertissement-extrait de rôle.
نسيت معلومة بعد إرسال التصريح، هل انتهى الأمر؟
لا بالضرورة. SPF Finances يوضح أنه بعد التصريح يمكن في بعض الحالات تصحيح خطأ أو نسيان.
الخلاصة
لفهم التصريح الضريبي في بلجيكا، لا تبدأ بالسؤال:
«كم تبلغ نسبة الضريبة على راتبي؟»
بل يجب النظر إلى الصورة الكاملة.
هناك الدخل، والمصاريف المهنية، والدخل الخاضع للضريبة، والشرائح من 25% إلى 50%، والحصة الأساسية المعفاة التي تبلغ 10,910 يورو لمداخيل 2025، والوضع العائلي، والأطفال، والمزايا الضريبية، والمداخيل أو الممتلكات الأخرى، ثم المبالغ التي سبق اقتطاعها خلال السنة.
وفي النهاية، تتم مقارنة الحساب النهائي بما تم دفعه مسبقاً.
لهذا قد يسترجع شخص المال بينما يُطلب من شخص آخر دفع مبلغ إضافي.
المهم ليس فقط مقدار ما كسبته، بل وضعيتك الضريبية كاملة.