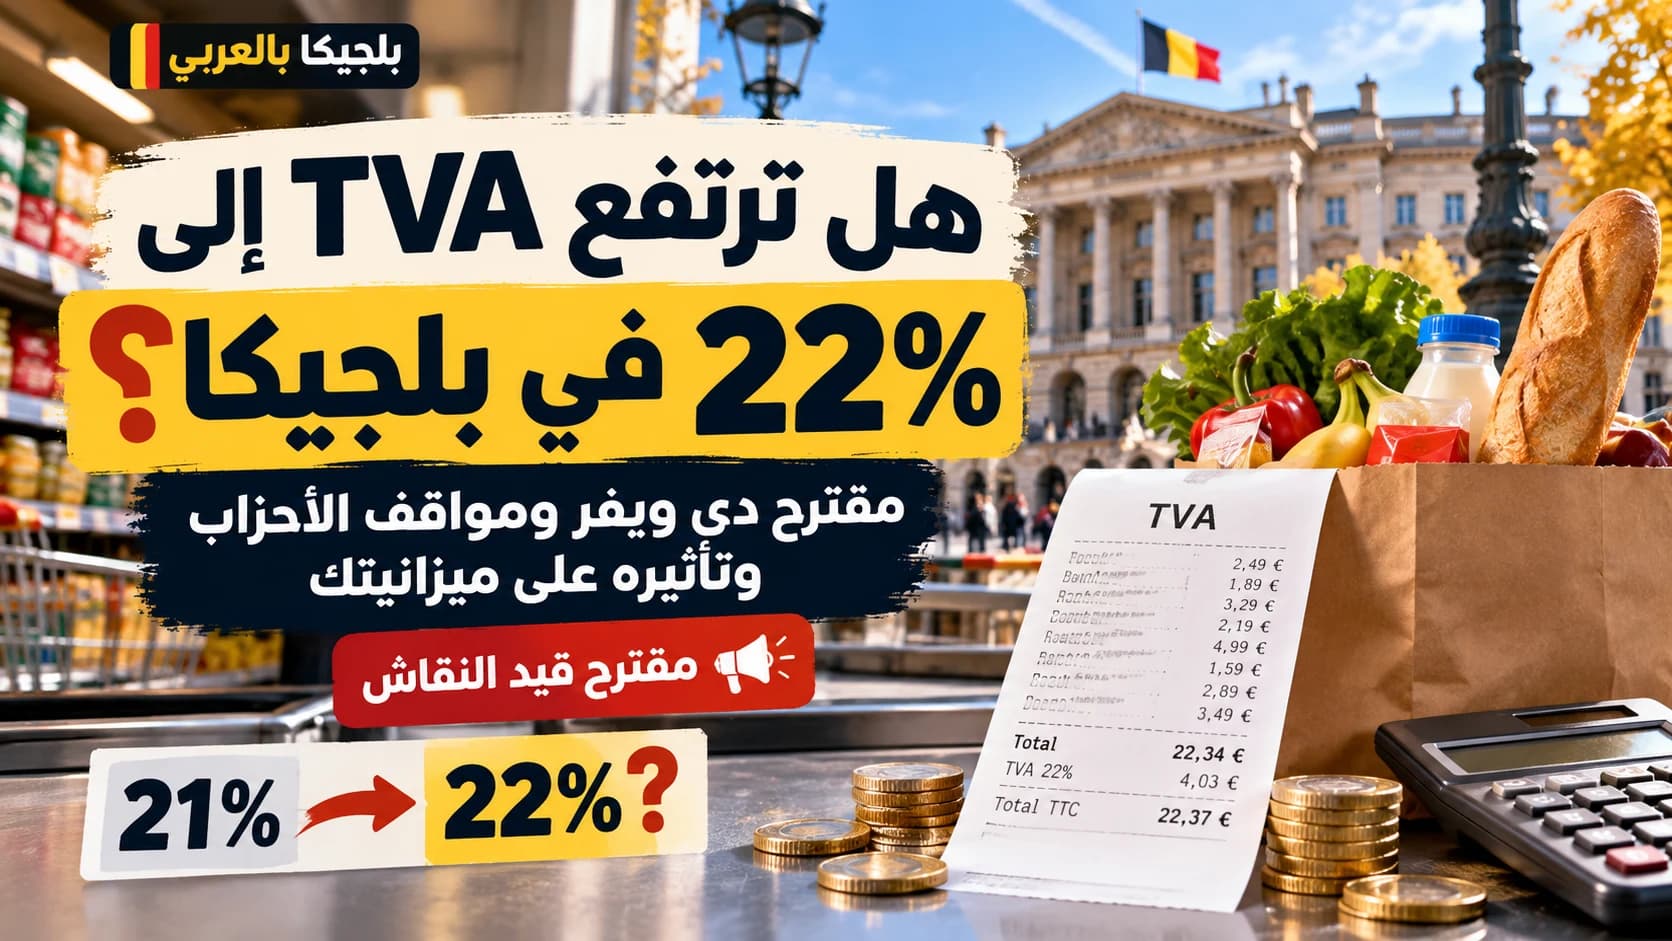
تحديث 20 أكتوبر 2026: لم تدخل TVA بنسبة 22% حيز التطبيق؛ النسبة العادية الرسمية ما زالت 21%. وبحسب RTL info نقلاً عن Belga في 19 أكتوبر، لم تعد المذكرة التي عُرضت مساء 18 أكتوبر تتضمن رفع النسبة العادية من 21% إلى 22%، لكنها ما زالت تتضمن تعديلات مقترحة لبعض فئات المنتجات. لذلك فالأدق الحديث عن سحب الزيادة العامة من تلك المذكرة، وليس إلغاء كل تغيير محتمل في TVA نهائياً.
وفي تغطية RTL مساء 20 أكتوبر، كانت الأحزاب تواصل مفاوضات الميزانية ولم يكن اتفاق نهائي قد أُعلن في تلك التغطية. نحتفظ أدناه بشرح مقترحات بداية أكتوبر وأمثلتها لفهم الجدل السابق؛ الأرقام الافتراضية ليست أسعاراً ضريبية جديدة واجبة التطبيق.
هذا التفصيل مهم لمن يسمع أن «دي ويفر يريد رفع الضريبة إلى 22%»: المقصود ليس اقتطاع 22% من الراتب، ولا إضافة 22% فوق الأسعار الحالية. الحديث عن تغيير بعض نسب TVA، بينما تتضمن الأسعار التي يدفعها المستهلك هذه الضريبة أصلاً.
فيديو يشرح المقترح السابق قبل مستجدات 18 أكتوبر
ما الذي كان مطروحاً في بداية أكتوبر، ولماذا؟
تبحث حكومة بارت دي ويفر عن اتفاق لتصحيح الميزانية، ضمن جهد مالي تناقشه الأحزاب يقارب 10 مليارات يورو بحلول 2029. وبحسب تغطية Belga لمفاوضات بداية أكتوبر، كانت الصيغة السابقة تشمل رفع النسبة العادية من 21% إلى 22%، وإعادة تنظيم نسبتي 6% و12% حول نسبة 9%. يعرض هذا القسم خلفية المقترح السابق، ولا يصف جميع بنود المذكرة الجديدة.
ويعرض المدافعون عن إصلاح TVA الفكرة ضمن إعادة توزيع العبء الضريبي بين العمل والاستهلاك، بما يتيح تخفيف الضرائب على العمل. لكن هذه الحجة السياسية لا تعني أن كل أسرة ستسترجع تلقائياً في راتبها ما قد تدفعه في المتاجر: النتيجة تتوقف على الصيغة النهائية وعلى وضع الأسرة ودخلها ومشترياتها.
النسب الحالية مقارنة بالسيناريوهات السابقة
تحدد إدارة المالية البلجيكية النسبة العادية حالياً في 21%، إلى جانب نسبتي 6% و12% لبعض السلع والخدمات، ونسبة صفرية في حالات محددة. لذلك لا يمكن تطبيق عنوان «TVA بـ22%» على كل فاتورة بالطريقة نفسها.
النسبة الحالية | السيناريو السابق غير النافذ | ما يجب الانتباه إليه |
|---|---|---|
21% | 22% | زيادة نقطة واحدة في النسبة العادية، إذا أُقرت. |
6% | 9% في صيغة الدمج | هذه أكثر النقاط حساسية للمشتريات اليومية، والاستثناءات غير محسومة. |
12% | 9% في صيغة الدمج | قد يعني تخفيضاً للفئات المعنية، وليس زيادة. |
بعض الأغذية الأساسية | 0% ضمن المقترحات | ليست إعفاءً عاماً لكل المواد الغذائية، ولا توجد في المصادر المعتمدة هنا قائمة نهائية نافذة. |
كيف اختلفت أحزاب الحكومة حول المقترح السابق؟
تضم الأغلبية الفدرالية خمسة أحزاب. يلخص ما يلي المواقف الموثقة في بداية أكتوبر قبل المذكرة الجديدة؛ ولا يمثل موافقة حالية على نسب محددة:
N-VA: يقود دي ويفر محاولة التوصل إلى اتفاق يتضمن إصلاح TVA. ويربط المدافعون عن هذا التوجه إصلاح ضرائب الاستهلاك بالجهد المالي وتخفيف العبء على العمل.
MR: يرفض الزيادة المطروحة ويطالب بإعطاء الأولوية للنمو وتنفيذ الإصلاحات وخفض الإنفاق. كما يعترض على توقيت الإيرادات الجديدة مقارنة بالوفورات المنتظرة.
CD&V: تصفه تغطية The Brussels Times بتاريخ 6 أكتوبر بأنه منفتح على إصلاح هيكلي لـTVA، مع التمسك بتخفيف الضرائب على العمل. هذا لا يساوي موافقة نهائية على كل نسبة وكل استثناء.
Vooruit: يعارض رفع نسبة 6%، ولا يريد أن تكون المشتريات اليومية هي التي تتحمل الزيادة. لذلك ليس دقيقاً إدراجه ضمن مؤيدي صيغة 22% و9% بكامل تفاصيلها.
Les Engagés: منفتح على إصلاح ضمن تسوية أوسع، لكنه اعتبر المذكرة العامة غير متوازنة واعترض على تخفيضات الصحة. الانفتاح على التفاوض لا يعني قبول كل البنود.
لماذا يعارض MR، وما حجته بالتحديد؟
تتمحور حجة جورج لوي بوشيه وحزبه حول أثر زيادة ضرائب الاستهلاك على القدرة الشرائية والأسعار والنشاط الاقتصادي. ففي موقف نقلته The Brussels Times في 11 أكتوبر، حذر بوشيه من إضعاف القدرة الشرائية، وتغذية التضخم، والإضرار بالنمو والتنافسية التجارية.
ولدى MR اعتراض آخر على ترتيب الإجراءات: ضرائب تدخل بسرعة مقابل وفورات هيكلية يتأخر أثرها. ووفق Belga، قال دافيد كلارينفال إن وزن الضرائب في السنوات الأولى يتجاوز مبدأ حصر الإيرادات الجديدة في تُسع جهد التصحيح الوارد في اتفاق الحكومة. هذه قراءة الحزب للمقترح وليست اتفاقاً بين جميع الشركاء على الحسابات.
أما البديل الذي يدافع عنه الحزب في خطابه فهو تنفيذ الإصلاحات المتفق عليها، وضبط الإنفاق وتحفيز النمو. وفي المقابل، يرى مؤيدو إصلاح TVA أن الجهد المطلوب يستدعي معالجة أوسع للإيرادات. إذن الخلاف يشمل حجم الضرائب وتوقيتها وتوزيعها، وليس الرقم 22 وحده.
وماذا عن المعارضة؟
في بيان رسمي بتاريخ 12 أكتوبر، رفض حزب PTB/PVDA مقترح زيادة TVA إلى جانب المساس بالفهرسة وتخفيضات الصحة. ودعت صوفي ميركس إلى بدائل تشمل ضريبة على أصحاب الملايين وضرائب على الأرباح الاستثنائية لشركات النفط.
هذا موقف موثق لحزب معارض، وليس موقفاً ننسبه إلى المعارضة كلها. ولا ننسب في هذا المقال موقفاً تفصيلياً من صيغة 21% إلى 22% إلى PS أو Ecolo–Groen دون تصريح حديث موثق بشأنها.
الغذاء: هل سترتفع أسعار جميع الأغذية؟
لا. تتضمن الصيغة التي عرضتها RTL في 10 أكتوبر اقتراح نسبة صفرية للفواكه والخضر والخبز، مقابل انتقال محتمل لبعض الأغذية، مثل اللحوم والأسماك، من 6% إلى 9%. لكن هذه أمثلة واردة في تغطية المقترح، وليست قائمة قانونية نهائية.
وقد تستفيد أسرة من تخفيض على منتجات وتدفع أكثر على منتجات أخرى. لذلك لا يمكن إعلان أن سلة الغذاء ستغلو كلها، أو أنها ستنخفض كلها. وحتى عند تخفيض الضريبة، يتوقف السعر النهائي أيضاً على السعر قبل الضريبة وهوامش البيع وتكاليف الإنتاج.
الأدوية: لا تخلط بين نسبة الضريبة وما يدفعه المريض
تُطبق نسبة مخفضة على الأدوية المعنية، ويشير المرجع البلجيكي للأدوية CBIP إلى TVA بنسبة 6% ضمن معلومات تسعير الأدوية. لكن ذلك لا يعني أن كل ما يباع في الصيدلية دواء يخضع للقواعد نفسها.
إذا شمل تغيير 6% إلى 9% أدوية بعينها في النص النهائي، فسيكون ذلك تغييراً ضريبياً ينبغي فحص أثره مع قواعد التسعير والتعويض. ولا يجوز تحويل هذا الاحتمال إلى خبر مؤكد بأن «كل دواء سيغلو 3% على المريض».
توضح INAMI أن المساهمة الشخصية للمريض في الأدوية القابلة للتعويض ترتبط بفئة التعويض وسعره المرجعي والحدود المطبقة، وأن بعض الأدوية تُعوض بالكامل. لذلك لا تكفي نسبة TVA وحدها لحساب ما سيدفعه المريض في الصيدلية.
الطاقة: الكهرباء والغاز ليسا حالياً في نسبة 21%
بحسب إدارة المالية، أصبحت TVA على الكهرباء والغاز الطبيعي 6% بصورة دائمة منذ 1 أبريل 2023، بالتوازي مع إصلاح رسوم المكوس. وعليه، فإن خبر رفع النسبة العادية إلى 22% لا يعني وحده تحويل فاتورة الكهرباء أو الغاز من 21% إلى 22%.
السؤال الحقيقي هو هل ستبقى الطاقة ضمن استثناء بنسبة 6% أم ستتأثر بدمج النسب المخفضة. لا نحسم ذلك قبل صدور التفاصيل النهائية. كما أن الفاتورة تتأثر بسعر الطاقة وتكاليف الشبكة والرسوم والاستهلاك، وليس بـTVA وحدها.
باقي المشتريات وتجديد السكن
بالنسبة إلى سلعة أو خدمة خاضعة حالياً لـ21%، يكون الأثر الحسابي المباشر للانتقال إلى 22% أقل من 1% من ثمنها النهائي الحالي، إذا بقي السعر قبل الضريبة ثابتاً.
وفي تجديد السكن، تسمح القواعد الحالية بنسبة 6% لأشغال مؤهلة في مسكن عمره عشر سنوات على الأقل، مع شروط أخرى؛ أما المواد التي يشتريها الفرد بنفسه فتخضع في الأصل لـ21%. لذلك ينبغي النظر إلى نوع العملية وشروطها، لا افتراض أن جميع أشغال المنزل ستنتقل إلى نسبة واحدة. وأي أثر للمقترح على هذه المعاملة المخفضة يظل رهين النص النهائي.
أمثلة بالأورو: زيادة نقطة ضريبية لا تعني زيادة 1% من الثمن النهائي
الأمثلة التالية حسابية لسلعة أو خدمة قيمتها 100 يورو قبل الضريبة. وهي تفترض ثبات هذا السعر وانتقال التغيير الضريبي كاملاً إلى المستهلك؛ لا تمثل أسعاراً جديدة مقررة.
السيناريو | الثمن قبل التغيير | الثمن بعده افتراضياً | الفرق |
|---|---|---|---|
21% إلى 22% | 121 € | 122 € | +1 €، أي نحو 0.83% |
6% إلى 9% | 106 € | 109 € | +3 €، أي نحو 2.83% |
12% إلى 9% | 112 € | 109 € | −3 €، أي نحو 2.68% |
6% إلى 0% | 106 € | 100 € | −6 €، أي نحو 5.66% |
لهذا لا يمكن تقدير خسارة سنوية موحدة لكل أسرة دون معرفة القائمة النهائية للمنتجات، وسلة استهلاكها، وأي تعويضات أو تخفيضات أخرى في الحزمة.
هل تعوض فهرسة الأجور هذه الزيادة تلقائياً؟
لا يصح وعد جميع الأسر بتعويض فوري وكامل. توضح Statbel أن المؤشر الصحي يُستخرج من مؤشر أسعار الاستهلاك بعد استبعاد الكحول والتبغ ووقود السيارات باستثناء LPG، وأن المؤشر الصحي المملّس يُستخدم في آليات فهرسة مختلفة.
يمكن أن تؤثر تغيرات أسعار المنتجات الداخلة في المؤشر في مساره، لكن توقيت تعديل الدخل وآليته يختلفان بحسب النظام المعني. لذلك لا يعني ارتفاع TVA زيادة موازية وفورية لكل راتب أو معاش، ولا تعني مقترحات المساس بالفهرسة أنها أصبحت قرارات نافذة.
أسئلة شائعة
هل بدأت بلجيكا تطبيق TVA بنسبة 22%؟
لا. عند التحقق في 20 أكتوبر 2026، ظلت النسبة العادية الرسمية 21%. وأفادت تغطية RTL/Belga في 19 أكتوبر بأن مذكرة مساء 18 أكتوبر لم تعد تتضمن رفعها إلى 22%، مع بقاء تعديلات مقترحة لفئات أخرى. المقترحات والتسويات السياسية تختلف عن النصوص القانونية النافذة.
هل نسبة 22% تخص الضريبة على الراتب؟
لا. TVA ضريبة على الاستهلاك، تختلف عن ضريبة الدخل والاقتطاعات الاجتماعية. وقد يناقش السياسيون تخفيف ضرائب العمل ضمن الحزمة نفسها، لكن ذلك موضوع آخر يحتاج إلى تفاصيل مستقلة.
ما الذي ينبغي متابعته قبل حساب أثر القرار على ميزانيتي؟
ثلاثة أمور: النسب التي ستُعتمد فعلاً، قائمة المنتجات والخدمات المستثناة، وتاريخ التطبيق. بعد ذلك تُقارن فواتير الأسرة ومشترياتها الواقعية، مع أي إجراءات تعويضية، بدل الاعتماد على عنوان عام عن «زيادة الضرائب إلى 22%».