Klarna في بلجيكا 2026: قواعد جديدة للدفع بالتقسيط ابتداءً من 20 نوفمبر
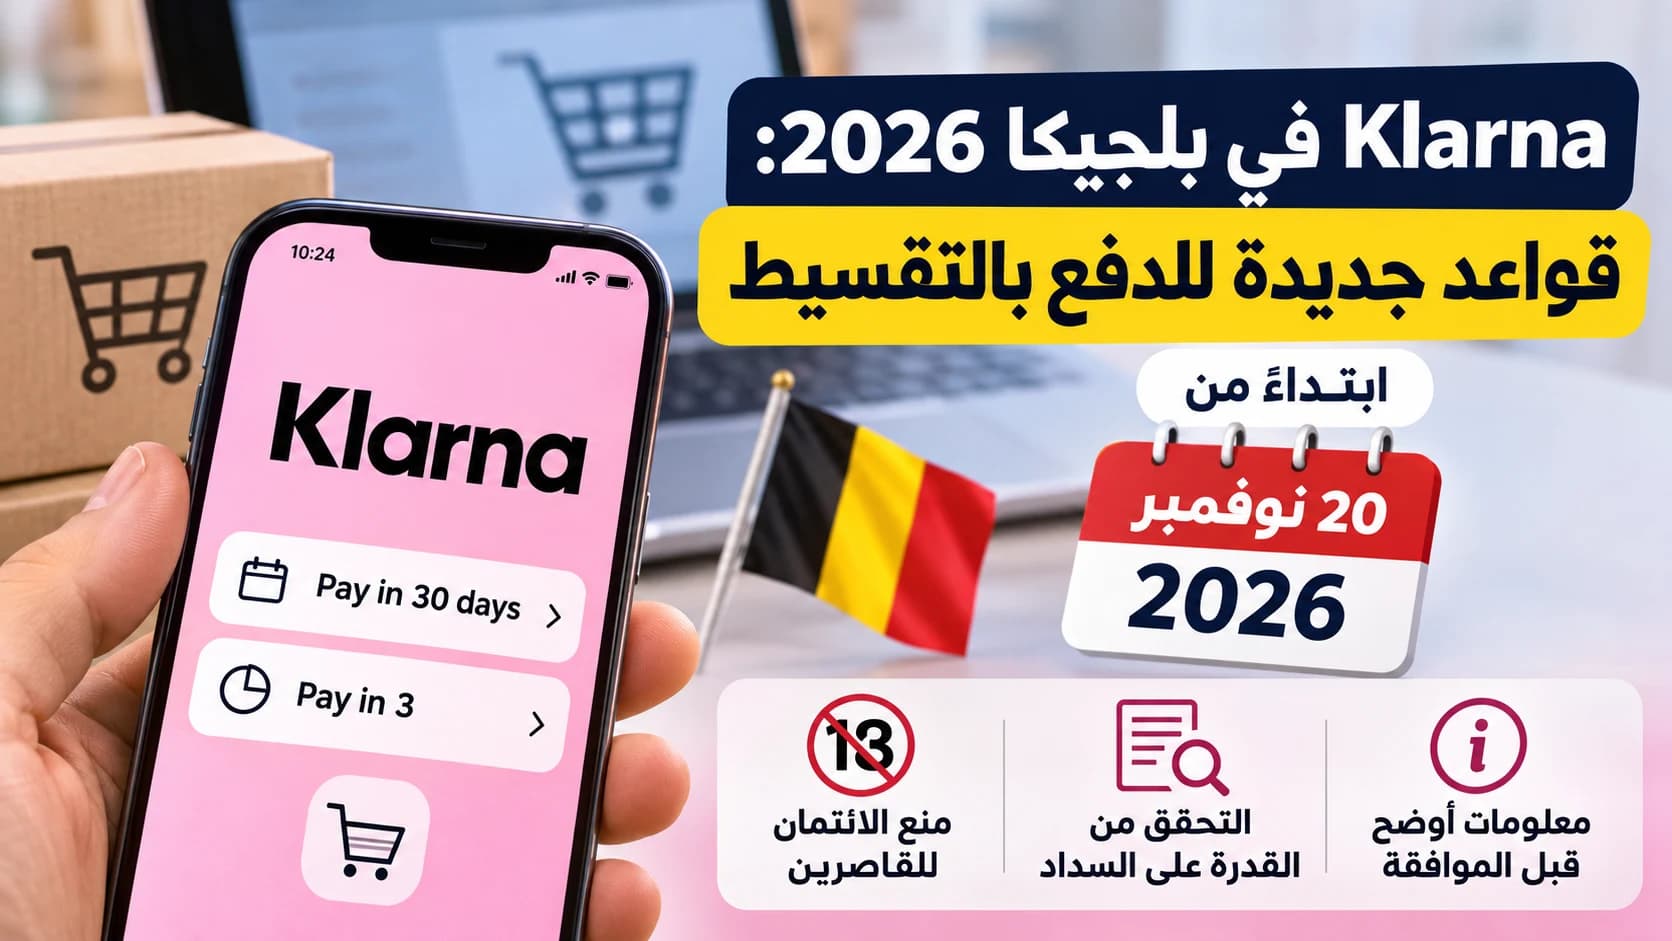
إذا كنت تستعمل Klarna للتسوق عبر الإنترنت وتفضل شراء المنتجات الآن ودفع ثمنها لاحقاً، فهناك تغييرات قانونية مهمة ستدخل حيز التنفيذ في بلجيكا ابتداءً من 20 نوفمبر 2026.
فبموجب قانون صدر في 20 يوليو 2026 ونُشر في الجريدة الرسمية البلجيكية يوم 4 أغسطس، ستخضع أنواع إضافية من خدمات الدفع المؤجل والتقسيط لقواعد الائتمان الاستهلاكي، بعدما كانت بعض هذه الخدمات تستفيد من استثناءات قانونية.
ويهدف الإصلاح إلى حماية المستهلكين من تراكم الديون، وتعزيز التحقق من قدرتهم على السداد، وتوضيح تكاليف الائتمان وشروطه.
لكن هل يعني ذلك منع Klarna في بلجيكا؟ وهل سيظل الدفع بدون فوائد ممكناً؟ وماذا يحدث إذا تأخرت عن تسديد إحدى الدفعات؟
إليك أهم التفاصيل وفق القانون البلجيكي والمعلومات الرسمية المتاحة.
ما هي Klarna وكيف تعمل في بلجيكا؟
Klarna شركة متخصصة في خدمات الدفع الإلكتروني، ومن بينها نظام «اشترِ الآن وادفع لاحقاً»، المعروف بالإنجليزية باسم Buy Now, Pay Later، أو اختصاراً BNPL.
وتتيح هذه الخدمات للمستهلك شراء منتجات عبر الإنترنت وتسديد ثمنها في موعد لاحق، أو تقسيم المبلغ إلى عدة دفعات عندما يكون هذا الخيار متاحاً.
وتوضح Klarna في تعليماتها الرسمية الخاصة بالسوق البلجيكية أنها توفر خيارين رئيسيين:
Pay in 30 days: يسمح للمستهلك بتسديد ثمن مشترياته خلال 30 يوماً، وهو خيار أساسي ضمن خدمات الشركة في بلجيكا.
Pay in 3: يتيح تقسيم مبلغ الشراء إلى ثلاث دفعات، لكنه متاح بطلب من المتاجر الشريكة، وليس بالضرورة لدى جميع المتاجر.
ولا يعني ظهور Klarna ضمن وسائل الدفع أن جميع الخيارات متاحة تلقائياً لكل مستخدم، إذ يمكن أن تخضع العملية لشروط القبول وتقييم الأهلية.
ماذا سيتغير ابتداءً من 20 نوفمبر 2026؟
ينقل القانون البلجيكي الجديد أحكام التوجيه الأوروبي رقم 2023/2225 بشأن عقود الائتمان الاستهلاكي إلى التشريع الوطني.
ويهدف إلى مواكبة انتشار وسائل الدفع الحديثة، خصوصاً الخدمات التي تسمح للمستهلك بالحصول على المنتج فوراً وتسديد ثمنه لاحقاً.
1. إخضاع خدمات الدفع المؤجل لقواعد الائتمان
كان بعض أشكال الدفع المؤجل قصير المدة، خصوصاً الخدمات التي لا تفرض فوائد، يستفيد من استثناءات في التشريع السابق.
أما القانون الجديد فيوسع نطاق حماية المستهلك ليشمل عدداً أكبر من هذه الخدمات، بما فيها خدمات يقدمها طرف ثالث مثل Klarna.
كما يشمل بعض القروض الصغيرة التي تقل قيمتها عن 200 يورو، بعدما كانت مستثناة من أجزاء من النظام السابق.
لكن ليس كل تأجيل للدفع قرضاً يخضع تلقائياً للقواعد نفسها، إذ توجد استثناءات قانونية محددة.
2. التحقق من قدرة المستهلك على السداد
من أهم التغييرات الجديدة تعزيز واجب تقييم قدرة المستهلك على تسديد المبلغ المستحق.
فمقدم الائتمان مطالب، في الحالات المشمولة، بالتحقق من أن الشخص يستطيع تحمل التزاماته المالية قبل منحه الائتمان.
وقد يعتمد هذا التقييم على معلومات مناسبة تتعلق بالدخل والمصاريف والالتزامات المالية، بحسب نوع العملية وظروفها.
لكن ذلك لا يعني بالضرورة إلزام كل مستخدم بتقديم كشف راتب عند شراء منتج صغير عبر الإنترنت.
ويبقى قبول طلب الدفع المؤجل خاضعاً للتقييم الذي يجريه مقدم الخدمة وفق القواعد القانونية.
3. منع منح الائتمان الاستهلاكي للقاصرين
ينص الإصلاح صراحة على منع منح الائتمان الاستهلاكي للأشخاص القاصرين.
ويهدف هذا الإجراء إلى الحد من الحالات التي يحصل فيها أشخاص تقل أعمارهم عن 18 سنة على تسهيلات دفع قد تؤدي إلى تراكم ديون لا يستطيعون تسديدها.
ولا يعني ذلك منع القاصرين من جميع عمليات الشراء عبر الإنترنت، وإنما يتعلق بإبرام عقود الائتمان الاستهلاكي المشمولة بالقانون.
4. الحق في مراجعة بشرية لبعض القرارات الآلية
إذا استُخدمت أنظمة آلية لمعالجة البيانات الشخصية وتقييم قدرة المستهلك على السداد، يمنحه القانون ضمانات إضافية.
وتشمل هذه الضمانات إمكانية طلب تدخل بشري، والحصول على توضيح للتقييم، وإبداء وجهة نظره، وطلب مراجعة القرار وفق الشروط القانونية.
وهذا لا يعني أن طلب الائتمان سيُقبل بالضرورة بعد المراجعة، لكنه يمنح المستهلك وسيلة إضافية لفهم القرار والاعتراض على تقييم قد يكون غير دقيق.
5. معلومات أوضح قبل الموافقة على الدفع
يعزز القانون المعلومات التي يجب تقديمها للمستهلك قبل إبرام عقد الائتمان.
ومن بينها توضيح المبلغ المستحق، ومواعيد السداد، والتكاليف والفوائد عند وجودها، والعواقب المحتملة للتأخر عن الدفع.
كما تصبح الإعلانات المتعلقة بمنتجات الائتمان المشمولة خاضعة لمتطلبات أوضح بشأن التحذيرات والمعلومات المالية.
هل سيتم منع Klarna في بلجيكا؟
لا. القانون الجديد لا يفرض حظراً عاماً على Klarna أو خدمات الدفع المؤجل.
فالهدف هو تنظيم هذه الخدمات وإخضاع المنتجات المشمولة لقواعد حماية المستهلك.
وأكدت Klarna في إرشاداتها الموجهة إلى المتاجر البلجيكية أنها ستحدث بعض المعلومات القانونية والتحذيرات المرتبطة بمنتجات الائتمان ابتداءً من 20 نوفمبر 2026.
وقد يلاحظ المستخدمون تغييرات في المعلومات التي تظهر أثناء اختيار وسيلة الدفع، أو في شروط الموافقة على بعض عمليات الائتمان.
لكن توفر كل خيار سيظل مرتبطاً بالمتجر ونوع الخدمة وشروط مقدم الائتمان.
هل سيظل الدفع على ثلاث دفعات بدون فوائد؟
نعم. القانون الجديد لا يفرض فوائد تلقائية على جميع عمليات الدفع المؤجل.
وتوضح Klarna أن خدمة Pay in 3 يمكن تقديمها بدون فوائد، وفق شروط العرض.
مثال: شراء منتج بقيمة 300 يورو
تعرض Klarna في إرشاداتها الرسمية مثالاً توضيحياً لعملية شراء بقيمة 300 يورو، مع دفع المبلغ على ثلاث دفعات.
تفاصيل العملية | المبلغ |
|---|---|
ثمن المنتج | 300€ |
الدفعة الأولى عند الشراء | 100€ |
الدفعة الثانية | 100€ |
الدفعة الثالثة | 100€ |
المجموع المدفوع | 300€ |
في هذا المثال، يدفع المستهلك 100 يورو مباشرة عند الشراء، بينما تبلغ قيمة الائتمان الفعلية 200 يورو، تُسدد عبر دفعتين إضافيتين خلال مدة ائتمان تبلغ شهرين.
ويكون معدل الفائدة الثابت 0%، والمعدل السنوي الفعلي الإجمالي (TAEG) مساوياً لـ0%، دون رسوم في المثال المذكور.
ولا تحدد الإرشادات تاريخاً دقيقاً لكل دفعة لاحقة، لذلك يجب مراجعة جدول السداد الفعلي الذي يظهر عند إتمام الطلب.
مهم: الدفع بدون فوائد لا يعني بالضرورة عدم وجود تكاليف في حال التأخر عن السداد.
هل جميع خدمات الدفع المؤجل مشمولة بالقانون الجديد؟
لا. ينص قانون 20 يوليو 2026 على استثناءات محددة، خصوصاً لبعض ترتيبات الدفع التي يمنحها البائع مباشرة للمستهلك.
استثناء الدفع خلال 50 يوماً
توضح المادة 5 من القانون، التي تعدل المادة VII.3 من قانون الاقتصاد البلجيكي، إمكانية استثناء بعض عمليات الدفع المؤجل إذا استوفت شروطاً مجتمعة.
ومن أبرز هذه الشروط أن يمنح البائع أو مقدم الخدمة مهلة الدفع بنفسه، دون تدخل طرف ثالث يمنح الائتمان، وأن يتم السداد دون فوائد أو رسوم أخرى باستثناء تكاليف التأخير المحدودة المسموح بها قانونياً.
كما يجب إتمام الدفع بالكامل خلال 50 يوماً من تسليم السلعة أو تقديم الخدمة.
وهذا لا يعني أن كل عملية تُسدد خلال 50 يوماً معفاة تلقائياً من قواعد الائتمان.
استثناء 14 يوماً لبعض البائعين الكبار
بالنسبة إلى بعض الشركات الكبيرة التي تبيع المنتجات أو الخدمات عبر الإنترنت، يحدد القانون شروطاً أكثر تقييداً للاستفادة من الاستثناء.
ومن بينها ألا يقدم طرف ثالث الائتمان أو يشتريه، وأن يتم الدفع بالكامل خلال 14 يوماً من التسليم، مع احترام الشروط المتعلقة بالفوائد والرسوم.
وبالتالي، يوجد فرق قانوني بين تأجيل الدفع الذي يمنحه المتجر بنفسه، وخدمة ائتمان يقدمها طرف مستقل مثل Klarna.
ماذا يحدث إذا تأخرت عن دفع Klarna؟
يعتمد الأمر على نوع الخدمة وشروط العقد.
فقد يؤدي التأخر إلى تلقي تذكيرات بالدفع، أو إلى فرض تكاليف تأخير مسموح بها قانونياً إذا كانت مستحقة وفق الشروط.
وقد تُتخذ إجراءات لتحصيل الدين غير المسدد، مع ضرورة احترام قواعد حماية المستهلك والإجراءات القانونية.
ومن المهم الانتباه إلى أن عدم وجود فوائد في العرض الأصلي لا يعني بالضرورة أن عدم احترام مواعيد الدفع ستكون له عواقب مالية معدومة.
لذلك يُنصح بعدم استعمال الدفع المؤجل إلا عند التأكد من القدرة على تسديد المبلغ في الموعد المتفق عليه.
هل ستُسجل عمليات Klarna لدى البنك الوطني البلجيكي؟
توجد في بلجيكا قاعدة مركزية للقروض الممنوحة للأفراد، تعرف باسم Centrale des crédits aux particuliers، ويديرها البنك الوطني البلجيكي.
ويتضمن قانون 20 يوليو 2026 أحكاماً تتعلق بتسجيل بعض عقود الدفع المؤجل المشمولة في هذه القاعدة.
لكن المادة 85 تنص على أن موعد تطبيق بعض التزامات التسجيل يُحدد بقرار ملكي، بناءً على اقتراح الوزراء المختصين.
وتشمل هذه الأحكام أيضاً بعض حالات عدم الدفع وتسويتها.
لذلك لا يجوز افتراض أن جميع عمليات Klarna ستُسجل تلقائياً لدى البنك الوطني ابتداءً من 20 نوفمبر 2026.
فالتطبيق يتوقف على نوع العقد والقواعد المعنية والقرارات التنفيذية ذات الصلة.
هل يشمل القانون المشتريات القديمة؟
وفق الأحكام الانتقالية الواردة في المادة 84، يطبق القانون الجديد من حيث المبدأ على عقود الائتمان التي قُدم طلبها إلى المقرض ابتداءً من 20 نوفمبر 2026.
وتوجد استثناءات تخص بعض العقود المفتوحة المدة التي كانت قائمة قبل هذا التاريخ.
لذلك لا يعني دخول القانون حيز التنفيذ أن جميع العقود السابقة ستتغير تلقائياً.
إذا كانت لديك دفعات بدأت قبل التاريخ المذكور، فراجع الشروط المتفق عليها والجدول المحدد لتسديدها.
هل يمكنك إلغاء الشراء إذا استعملت Klarna؟
يجب التمييز بين إرجاع السلعة وإلغاء عقد الائتمان المرتبط بعملية الشراء.
فقد يتمتع المستهلك بحقوق تتعلق بالتراجع عن عقد الائتمان في الحالات التي يشملها القانون، إلى جانب حقوق مستقلة تتعلق بإرجاع المنتجات المشتراة عن بُعد.
وإذا أرجعت منتجاً، فمن المهم التأكد من أن المتجر ومقدم خدمة الدفع سجلا الإرجاع بصورة صحيحة، وأن جدول الدفعات جرى تحديثه عند الاقتضاء.
ولا ينبغي افتراض أن إرسال المنتج إلى المتجر يؤدي تلقائياً إلى إلغاء جميع الالتزامات المرتبطة بالدفع دون تأكيد.
ماذا تفعل إذا واجهت مشكلة مع Klarna؟
إذا أرجعت منتجاً وما زالت الشركة تطالبك بالدفع، أو لاحظت مبلغاً غير صحيح، فمن الأفضل البدء بمراجعة تفاصيل الطلب والفاتورة.
احتفظ بإثبات الإرجاع والمراسلات مع المتجر ومقدم خدمة الدفع.
ويمكنك بعد ذلك التواصل مع خدمة العملاء لتوضيح المشكلة وطلب تصحيح المبلغ أو جدول السداد إذا كان هناك خطأ.
وإذا لم يُحل النزاع، يمكن الرجوع إلى الجهات البلجيكية المختصة بحماية المستهلك أو إلى آلية الشكاوى المناسبة بحسب طبيعة المشكلة.
كما ينبغي الحذر من الرسائل الاحتيالية التي تنتحل أسماء شركات الدفع وتطلب معلومات بنكية عبر روابط مشبوهة.
للمزيد، اقرأ مقالنا: الاحتيال عبر الهاتف والرسائل في بلجيكا: كيف تكتشف النصابين وتحمي حسابك البنكي؟.
كيف تتجنب تراكم الديون عند الدفع بالتقسيط؟
قد يكون الدفع المؤجل وسيلة عملية لتوزيع مصاريف الشراء، لكنه قد يتحول إلى عبء إذا استُخدم لعدة مشتريات في الوقت نفسه.
فشراء ثلاثة منتجات بدفعات صغيرة قد يبدو بسيطاً، لكن مجموع المبالغ المستحقة خلال الشهر قد يصبح أكبر مما يتوقعه المستهلك.
ولهذا يُنصح دائماً بحساب مجموع الدفعات المقبلة، وليس الاكتفاء بالنظر إلى قيمة كل دفعة على حدة.
ومن المهم كذلك التحقق من التكلفة النهائية عند الشراء من خارج الاتحاد الأوروبي، لأن بعض المشتريات قد تخضع لرسوم جمركية وضرائب إضافية.
يمكنك الاطلاع على مقالنا: رسوم Temu وShein وAliExpress في بلجيكا 2026: كم ستدفع؟.
أسئلة شائعة حول Klarna في بلجيكا
هل ستُمنع Klarna ابتداءً من 20 نوفمبر 2026؟
لا. القانون الجديد يوسع تنظيم خدمات الدفع المؤجل والائتمان الاستهلاكي، ولا يفرض حظراً عاماً على Klarna.
هل أصبح تقديم كشف الراتب إجبارياً عند كل شراء؟
ليس بالضرورة. يتعين تقييم قدرة المستهلك على السداد في الحالات المشمولة، لكن وسيلة التحقق تختلف بحسب نوع الائتمان والظروف القانونية.
هل يمكن لشخص يقل عمره عن 18 سنة الحصول على ائتمان استهلاكي؟
ينص الإصلاح على منع إبرام عقود الائتمان الاستهلاكي مع القاصرين.
هل Pay in 3 متاح لجميع مستخدمي Klarna؟
لا. توضح الشركة أن هذا الخيار متاح بطلب من المتاجر الشريكة، وليس بالضرورة لدى جميع المتاجر أو لكل عملية.
هل سيدفع المستهلك فوائد إذا اختار الدفع بالتقسيط؟
ليس بالضرورة. يمكن استمرار بعض عروض الدفع بدون فوائد، لكن يجب مراجعة الشروط والتكاليف المحتملة عند التأخر في السداد.
هل ستُسجل جميع عمليات Klarna لدى البنك الوطني؟
لا يمكن تأكيد ذلك بصورة عامة. فبعض التزامات التسجيل تخضع لترتيبات انتقالية وقرارات تنفيذية تحدد موعد تطبيقها.
متى يدخل القانون الجديد حيز التنفيذ؟
تنص المادة 86 من قانون 20 يوليو 2026 على دخول معظم أحكامه حيز التنفيذ في 20 نوفمبر 2026، مع استثناءات محددة لبعض الأحكام.
الخلاصة
ابتداءً من 20 نوفمبر 2026، تدخل قواعد جديدة حيز التنفيذ في بلجيكا لتنظيم عدد أكبر من خدمات الدفع المؤجل والتقسيط، بما فيها منتجات ائتمانية من نوع الخدمات التي تقدمها Klarna.
وتهدف التغييرات إلى تعزيز حماية المستهلك، من خلال تقييم أكثر وضوحاً للقدرة على السداد، ومنع منح الائتمان للقاصرين، وتحسين المعلومات المعروضة قبل الموافقة على الدفع.
لكن القانون لا يعني منع Klarna أو إلغاء خيارات الدفع بدون فوائد.
وتبقى النصيحة الأهم هي قراءة شروط العقد، والتحقق من موعد كل دفعة، ومعرفة التكلفة الإجمالية والعواقب المحتملة للتأخر عن السداد.
المصادر الرسمية والمراجع
بلاغ وزارة الاقتصاد البلجيكية حول مكافحة المديونية المفرطة — 2 يونيو 2026
Klarna — التعليمات القانونية الرسمية الخاصة بالسوق البلجيكية
آخر مراجعة: 13 نوفمبر 2026. يشرح المقال الأحكام المقررة للدخول حيز التنفيذ ابتداءً من 20 نوفمبر، مع مراعاة الاستثناءات القانونية والترتيبات الانتقالية.